di Laura Reggiani | Il mercato europeo dei componenti elettronici chiude il secondo trimestre 2026 con una crescita robusta, riportando al centro della scena la distribuzione come termometro dell’attività industriale e della ripartenza degli investimenti tecnologici.
Secondo i dati consolidati da Dmass, il mercato complessivo dei componenti distribuiti in Europa ha raggiunto i 5,0 miliardi di euro, con un incremento del 31,7% rispetto allo stesso periodo dell’anno precedente. La dinamica non è omogenea, ma il segnale congiunturale è chiaro: dopo una fase segnata da digestione delle scorte, incertezza macroeconomica e cautela negli ordini, la domanda torna a muoversi in modo più deciso. Il dato aggregato è trainato soprattutto dai semiconduttori, saliti a 3,2 miliardi di euro con una crescita del 40,2%, mentre il comparto IP&E, avanza a 1,8 miliardi di euro, pari a un progresso del 19,3%.
La fotografia restituita da Dmass è quindi quella di un ciclo espansivo sostenuto da due motori diversi: da un lato il recupero dei semiconduttori, dove incidono prezzi, capacità produttiva e nuove applicazioni legate ad AI e cloud; dall’altro la crescita più lineare dei componenti passivi, elettromeccanici e di interconnessione, che riflettono più direttamente la domanda dell’industria europea.
Un rimbalzo forte, ma non uniforme
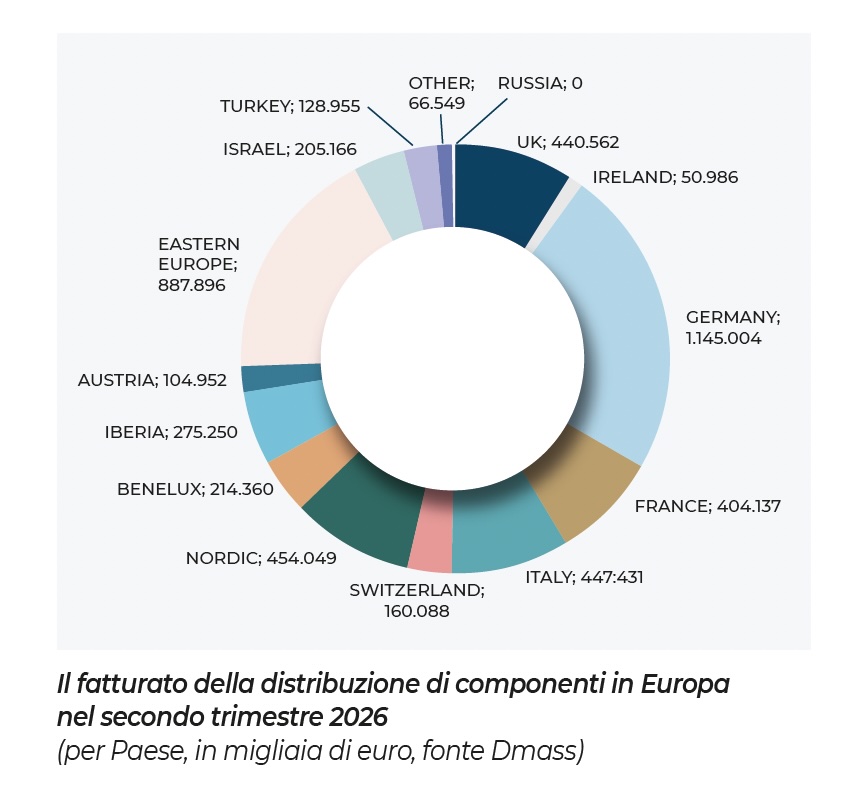
Nel secondo trimestre 2026 la distribuzione europea dei componenti elettronici mostra una crescita diffusa, ma con intensità molto diverse tra aree geografiche.
L’Europa meridionale resta relativamente più morbida rispetto al Nord e al Centro del continente, pur mantenendo una dinamica ampiamente positiva:
- la Francia cresce del 24,8%;
- l’Italia del 18,0%;
- la penisola iberica del 22,3%.
Il confronto mette in evidenza una geografia della ripresa molto selettiva. Nei mercati del Nord e del Centro Europa, la crescita supera in diversi casi la soglia del 30%.
- L’Irlanda registra il progresso più marcato tra i principali mercati europei, con un aumento del 55,4%;
- la Germania, maggiore economia regionale e principale baricentro manifatturiero del continente, cresce del 36,3%;
- significativo anche il dato di Israele, che mette a segno un +83,8% nel mercato complessivo dei componenti. Secondo Dmass, questa accelerazione riflette la forte domanda proveniente da aerospazio, difesa e applicazioni AI/cloud, ambiti particolarmente dinamici nell’ecosistema israeliano;
- anche Paesi nordici, Austria e Benelux registrano progressi a doppia cifra sostenuti, rispettivamente pari a +35,9%, +37,5% e +30,2%.
In valore assoluto, la Germania resta il primo mercato con 1,145 miliardi di euro, seguita dall’Europa orientale con 887,896 milioni di euro e dall’Italia con 447,431 milioni di euro. Questi numeri indicano che la ripresa non è semplicemente un rimbalzo statistico, ma un movimento che intercetta comparti industriali concreti: automazione, energia, infrastrutture, digitalizzazione industriale e ammodernamento delle capacità produttive.
Dmass sottolinea infatti che la domanda proveniente da automazione, energia e infrastrutture resta il principale motore della crescita, sostenuta da nuovi investimenti nella modernizzazione digitale e industriale.
I semiconduttori guidano la corsa
Il dato più rilevante del trimestre arriva dal comparto dei semiconduttori. La distribuzione europea di semiconduttori raggiunge i 3,155 miliardi di euro, con una crescita del 40,2% nel secondo trimestre.
Dmass attribuisce questa accelerazione a una combinazione di effetti prezzo, rinnovati investimenti industriali e domanda sostenuta da aerospazio, difesa e applicazioni AI/cloud. A livello geografico, i mercati più dinamici nel segmento semiconduttori sono Israele, con un +105,7%, e Irlanda, con un +84,4%. La crescita israeliana viene collegata alla rapida espansione nei settori aerospace & defense, mentre quella irlandese riflette la spinta dei comparti high tech e data center.
Anche l’area Dach mostra un andamento particolarmente favorevole. La Germania cresce del 45,1%, la Svizzera del 44,7% e l’Austria del 51,8%, confermando il ruolo del cuore industriale europeo nella fase di recupero dei semiconduttori. Il Sud Europa si muove in modo più moderato: l’Italia avanza del 22,5% e l’Iberia del 22,6%, percentuali positive ma inferiori alla media europea del comparto.
Dal punto di vista dei prodotti, protagonista assoluto sono le memorie, che registrano un incremento del 189,0%. Questa performance sembra essere collegata a colli di bottiglia globali nella capacità produttiva e ad aumenti di prezzo ormai visibili anche nella distribuzione europea. La crescita non si limita però alle sole memorie:
- I dispositivi discreti avanzano del 26,5%;
- i sensori del 15,0%;
- gli analogici del 28,8%;
- il comparto della potenza del 13,4%;
- più contenuti i risultati del segmento optoelettronica, in crescita dell’1,6%, e delle logiche standard, al +8,2%, penalizzate dalla digestione delle scorte e da una maggiore lentezza nei design-in.
Questo mix suggerisce una fase di mercato nella quale la ripresa della domanda convive con fattori più speculativi e con pressioni di prezzo. Il comunicato segnala che altre aree del mercato iniziano a mostrare primi segnali di tensione e inflazione dei costi, indicando che l’attuale fase espansiva potrebbe incontrare pressioni su capacità e prezzi legate ai vincoli globali di offerta e a dinamiche speculative.
Memorie, prezzi e scorte
La crescita delle memorie merita una lettura prudente. Un aumento del 189,0% è un dato eccezionale, ma non necessariamente esprime soltanto un aumento dei volumi o una domanda finale strutturalmente più elevata.
La dinamica delle memorie è infatti esplicitamente collegata ad aumenti di prezzo, vincoli globali di offerta e ordini di inventario elevati. È proprio qui che si colloca una delle chiavi economiche del trimestre: il mercato cresce, ma una parte della crescita è influenzata da situazioni non puramente industriali, come rialzi dei prezzi, riaccumulo di scorte e aspettative su possibili scarsità future. Dmass parla infatti di “momentum speculativo” e di “supply constraint globali”, elementi che possono amplificare la variazione dei ricavi distribuiti rispetto alla domanda effettiva dei clienti finali.
La lettura di Hermann Reiter, chairman di Dmass, va esattamente in questa direzione. “Il panorama globale dei semiconduttori sta cambiando a una velocità notevole, con una crescita straordinaria da Wsts in Cina e in tutta l’Asia. L’Europa, invece, vede i suoi impulsi più forti nelle memorie, guidate da forti aumenti dei prezzi e ordini di inventario elevati”, afferma il presidente.
Lo stesso Reiter mette però in prospettiva il confronto internazionale: “Rispetto alle impennate registrate negli Stati Uniti e in Cina, l’espansione complessiva dell’Europa rimane più moderata; tuttavia, la natura trasversale del settore elettronico continua a far sperare che la domanda industriale acquisisca slancio in modo più stabile e sostenibile”. In altre parole, l’Europa non corre alla stessa velocità di Stati Uniti e Cina, ma può fare leva su una domanda più trasversale, dispersa su molte applicazioni industriali, e potenzialmente meno dipendente da un singolo segmento tecnologico.
IP&E: il segnale dell’economia reale
Se i semiconduttori sono il termometro più sensibile delle aspettative tecnologiche, il comparto che comprende passivi, elettromeccanici e connettori offre forse una misura più fedele della domanda industriale sottostante. Nel secondo trimestre 2026, la distribuzione europea di componenti IP&E raggiunge 1,830 miliardi di euro, con una crescita del 19,3%.
La ripresa appare più uniforme rispetto a quella dei semiconduttori. I progressi più forti arrivano da Israele, con +41,9%, Turchia, con +27,1%, altri Paesi, con +25,6%, ed Europa orientale, con +25,5%. La Germania, mercato chiave per l’industria europea, registra una crescita solida del 21,0%, mentre l’Irlanda, che corre molto nei semiconduttori, si colloca nella parte bassa della classifica con +11,6%.
Il diverso comportamento dei due comparti è uno degli elementi più interessanti. Nei semiconduttori incidono in modo più evidente l’AI, i data center, le distorsioni di prezzo e le tensioni su capacità e scorte. Nel segmento IP&E, invece, la crescita appare più legata ad applicazioni industriali concrete, con minore esposizione alle dinamiche speculative globali.
Il settore IP&E fornisce quindi una misura più chiara della domanda industriale reale in Europa, perché è meno condizionato dalla speculazione sui prezzi e dalla volatilità collegata all’AI. Questa lettura è rafforzata dalla crescita dei passivi, pari a 644,5 milioni di euro e +20,2%, e degli elettromeccanici, pari a 1,0 miliardi di euro e +18,8%.
L’unica eccezione rilevante è rappresentata dai condensatori al tantalio, cresciuti del 35,6%, dove le carenze guidate dalla domanda AI iniziano a influenzare prezzi e disponibilità. Anche in questo sotto-segmento, quindi, le dinamiche legate all’Intelligenza Artificiale cominciano a propagarsi oltre i semiconduttori, più direttamente coinvolti nei data center.
L’Italia cresce, ma resta sotto la media
Nel contesto europeo, l’Italia mostra una performance positiva, ma inferiore alla media. Nel mercato totale dei componenti, il Paese cresce del 18,0%, raggiungendo 447,431 milioni di euro. La crescita è quindi significativa, ma più contenuta rispetto al +31,7% complessivo registrato per l’insieme dei componenti distribuiti in Europa.
La stessa tendenza si ritrova nei semiconduttori, dove l’Italia avanza del 22,5%, a fronte di una media europea del 40,2%. In valore assoluto, il mercato italiano dei semiconduttori in distribuzione arriva a 264,160 milioni di euro nel secondo trimestre.
Nel comparto IP&E, l’Italia cresce del 12,1%, raggiungendo 183,271 milioni di euro. Anche in questo caso la performance resta positiva, ma inferiore al +19,3% medio europeo del comparto. Per l’economia italiana, il dato va interpretato in modo articolato.
Da un lato, la crescita conferma che la domanda di componenti accompagna la ripresa degli investimenti industriali e delle applicazioni elettroniche nei settori produttivi. Dall’altro, il differenziale rispetto ai mercati del Nord e del Centro Europa suggerisce una minore intensità del rimbalzo, probabilmente coerente con una struttura industriale più frammentata e con tempi di investimento più cauti.
Geopolitica ed energia i rischi principali
Il quadro complessivo resta positivo, ma Dmass invita alla prudenza. Sottolinea che l’industria elettronica europea sta avanzando in modo costante, pur restando esposta a tensioni geopolitiche e potenziali interruzioni delle infrastrutture energetiche.
Il riferimento ai rischi non è marginale. La crescita del mercato dei componenti avviene in un contesto globale ancora instabile, nel quale supply chain, rotte commerciali, disponibilità energetica e tensioni internazionali possono modificare rapidamente le condizioni operative delle imprese. Il presidente Reiter riassume bene il passaggio di fase: “Il secondo trimestre ha ulteriormente rafforzato lo slancio positivo instauratosi nel primo trimestre, con quasi tutte le regioni che hanno registrato aumenti sostanziali nei principali gruppi di prodotti”.
Ma aggiunge anche un elemento di cautela: “Allo stesso tempo, dobbiamo riconoscere il contesto geopolitico. Orgalim avverte esplicitamente che l’aumento delle tensioni, in particolare il conflitto con l’Iran e il suo potenziale impatto sulle infrastrutture energetiche europee, rappresentano un serio rischio di shock esterni”.
La conclusione è insiemeindustriale e strategica. “L’obiettivo ora è quello di tradurre lo slancio in progressi sostenibili, maggiore resilienza e una posizione strategica più solida, riducendo al contempo la fragilità della catena di approvvigionamento, gestendo la volatilità del mercato energetico e plasmando un panorama dell’elettronica competitivo e pronto per il futuro”, conclude Reiter.
Dalla crescita alla resilienza
Il secondo trimestre 2026 conferma il ritorno alla crescita dell’industria elettronica europea, con un mercato della distribuzione che raggiunge i 5 miliardi di euro (+31,7%).
Tuttavia, la qualità della crescita merita attenzione: nel comparto semiconduttori pesano non solo la domanda reale, ma anche aumenti di prezzo, accumulo di scorte e vincoli di capacità, in particolare nel segmento memorie. Gli IP&E, invece, offrono un indicatore più affidabile della domanda industriale effettiva e della salute della manifattura europea.
La sfida per il settore sarà trasformare l’attuale rimbalzo in una crescita strutturale, rafforzando la resilienza delle supply chain, riducendo l’esposizione agli shock geopolitici ed energetici e consolidando il posizionamento europeo nei segmenti ad alto valore aggiunto. Il quadro resta favorevole: investimenti in automazione, energia, infrastrutture e AI continuano a sostenere la domanda. Per l’Europa, il vero obiettivo non è soltanto crescere, ma convertire l’attuale slancio in un vantaggio competitivo duraturo.