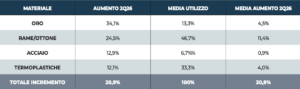
di Ron Bishop | Dopo un incremento del 18,5% registrato nel primo trimestre dell’anno, nel secondo trimestre del 2026 i costi delle materie prime hanno segnato un ulteriore aumento del 20,9% su base annua.
A trainare questa crescita sono stati soprattutto il rame/ottone e i materiali termoplastici, due componenti essenziali per la produzione di connettori. All’inizio dell’anno molti operatori del mercato ritenevano che i prezzi dell’energia, e in particolare del petrolio greggio, avrebbero iniziato a diminuire o quanto meno a stabilizzarsi nel corso del 2026.
Tuttavia, i fatti hanno preso una direzione opposta. Con l’avvio del secondo trimestre, le quotazioni del greggio hanno ripreso a salire con decisione fino a superare, nei primi giorni di settembre, la soglia dei 100 dollari al barile, un livello che non si registrava dall’estate del 2022, quando l’invasione russa dell’Ucraina aveva sconvolto gli equilibri energetici mondiali.
Il petrolio torna al centro della scena
Con l’inverno ormai alle porte, il rialzo del greggio rappresenta una delle principali fonti di pressione per l’industria manifatturiera.
L’impatto non riguarda soltanto i materiali plastici derivati dal petrolio, largamente utilizzati negli involucri dei connettori, ma si estende a tutte le voci energetiche della produzione. Parliamo dell’energia necessaria per alimentare gli impianti industriali, per il riscaldamento degli stabilimenti e per il trasporto delle merci lungo tutta la catena logistica. In un contesto caratterizzato dal blocco dello Stretto di Hormuz e dai danni subiti dall’oleodotto East-West in Arabia Saudita, in alcuni casi temporaneamente chiuso, è difficile prevedere quando il commercio internazionale potrà tornare a condizioni di normalità e quando le quotazioni del petrolio smetteranno di crescere.
Lo Stretto di Hormuz e la crisi delle rotte commerciali
Le tensioni in Medio Oriente non incidono solamente sui prezzi dell’energia.
L’Iran continua infatti a limitare e controllare il passaggio di numerose materie prime strategiche attraverso lo Stretto di Hormuz, provocando un drastico calo del traffico commerciale. Prima delle restrizioni, attraverso questo passaggio transitava circa il 20% dei liquidi petroliferi mondiali, oltre il 20% del gas naturale liquefatto globale e una quota significativa di altre materie essenziali come zolfo, fertilizzanti, materie prime per la grafite sintetica utilizzata nelle batterie dei veicoli elettrici, alluminio ed elio. La riduzione dei flussi ha raggiunto livelli storicamente molto bassi, aumentando ulteriormente l’incertezza sulle forniture e contribuendo alla volatilità dei prezzi.
L’impatto sul settore dei connettori
Nel settore dei connettori, materiali come oro, rame, ottone, acciaio e termoplastici rappresentano circa il 75% del costo complessivo dei materiali utilizzati per la produzione.
Non sorprende quindi che l’andamento di queste commodity influenzi direttamente i listini dei produttori. L’oro, che aveva registrato una crescita costante dalla seconda metà del 2024, ha evidenziato un rallentamento nel secondo trimestre del 2026. L’incremento su base annua è passato dal 70,9% del primo trimestre al 34,1% del secondo.
Secondo i dati di Trading Economics, il metallo prezioso ha raggiunto il massimo annuale il 28 gennaio 2026 a 5.419,8 dollari per oncia, per poi scendere fino a 3.976,2 dollari il 16 luglio, pari a una contrazione del 26,6%. Al 16 settembre il valore si attestava a 4.263,8 dollari, ancora inferiore del 21,3% rispetto al picco di gennaio. Nonostante questa correzione, l’oro continua a rappresentare un rischio significativo per i produttori di connettori. Molte aziende hanno introdotto aumenti di prezzo selettivi, mentre altre stanno adottando formule contrattuali indicizzate al mercato, trasferendo direttamente ai clienti il rischio derivante dalle oscillazioni delle quotazioni.
Il rame preoccupa più dell’oro
Se l’oro ha rallentato la propria corsa, il rame continua invece ad avanzare con decisione.
Ed è proprio questo elemento che oggi considero uno dei maggiori fattori di criticità per il settore. I dati di Trading Economics mostrano che il prezzo del rame è passato da 4,5345 dollari per libbra il 18 settembre 2025 a 6,4315 dollari per libbra il 16 settembre 2026, con un incremento del 41,8% nell’arco di dodici mesi. La differenza rispetto all’oro è sostanziale: mentre il metallo prezioso ha mostrato una fase correttiva, il rame ha mantenuto una crescita pressoché costante, sostenuta dalla scarsità dell’offerta, dai timori legati ai dazi commerciali e da una domanda globale particolarmente robusta.
Alla ricerca di materiali alternativi
Di fronte a questi rincari, numerosi produttori stanno valutando soluzioni alternative. Nei segmenti più sensibili ai costi, come l’automotive, l’elettronica di consumo e la distribuzione dell’energia, si osserva un crescente interesse verso l’alluminio e il rame rivestito di alluminio. Parallelamente, molte aziende stanno studiando come ridurre il contenuto di oro nei contatti elettrici utilizzando leghe palladio-nichel con sottili rivestimenti d’oro, stagno o argento. Nei settori ad alta affidabilità, come aerospazio e difesa, l’attenzione si sta invece spostando verso materiali come platino e rodio, apprezzati per la loro elevata durezza e resistenza alla corrosione.
L’automazione come risposta all’inflazione
Quando si analizzano i costi di produzione non bisogna limitarsi alle materie prime.
Anche il costo del lavoro rappresenta una componente fondamentale, sebbene sia molto più difficile da monitorare con precisione. In passato, l’aumento dei salari in una determinata area geografica portava spesso allo spostamento della produzione verso regioni a minor costo.
Oggi questa strategia risulta più complessa e onerosa. Trasferire una linea produttiva o realizzarne una nuova richiede infatti investimenti significativi. Per questo motivo molte aziende stanno puntando sull’automazione. L’esperienza dimostra che sistemi automatizzati consentono di mantenere elevata l’efficienza operativa, garantire la continuità delle attività 24 ore su 24, accelerare le operazioni di picking, imballaggio e smistamento e ridurre gli errori. L’automazione permette inoltre di diminuire i tempi di formazione del personale, migliorare la precisione nei processi ripetitivi e ottimizzare la gestione dei materiali.
Le prospettive per il 2026 e il 2027
Alla luce dei dati disponibili, continuo a ritenere che l’incertezza geopolitica rimanga il principale elemento in grado di alimentare la volatilità dei prezzi delle materie prime.
Oro, argento e rame restano particolarmente esposti alle tensioni internazionali. Sebbene il prezzo dell’oro abbia mostrato segnali di indebolimento tra il primo e il secondo trimestre del 2026, l’impennata del rame ha mantenuto gli aumenti complessivi dei costi su livelli a doppia cifra. Ritengo che nel corso del 2026 i prezzi delle materie prime possano ancora aumentare in misura moderata, indicativamente tra il 5% e il 15%, con possibili ulteriori rialzi nei primi mesi del 2027. Se nei mesi scorsi l’oro appariva il principale fattore di rischio, oggi il quadro è cambiato. Il metallo prezioso continua ad avere un peso importante, ma sono soprattutto rame e termoplastici a esercitare una pressione crescente sui prezzi dei connettori.
Una tempesta perfetta
A mio avviso, l’industria dei connettori sta vivendo una vera e propria tempesta perfetta.
Da un lato, le vendite restano su livelli storicamente elevati; dall’altro, l’aumento dei costi delle materie prime fornisce alle aziende solide motivazioni per adeguare i listini. La combinazione tra domanda sostenuta e prezzi più elevati potrebbe tradursi nel miglior anno di sempre per il settore. Tuttavia, il permanere delle tensioni geopolitiche e la volatilità delle commodity suggeriscono cautela: il mercato continuerà a offrire opportunità significative, ma richiederà una capacità sempre maggiore di gestire rischio, approvvigionamenti e strategie di pricing.
Ronald E. Bishop è tra i massimi esperti di connessione a livello internazionale; ha fondato nel 1985 Bishop & Associates, una società di ricerche di mercato specializzata nel settore dei connettori elettronici. La società realizza “The Bishop Report”, una newsletter mensile, e diverse pubblicazioni settimanali relative all’industria della connessione attraverso “ConnectorSupplier.com”. Uno staff di ricercatori stila report incentrati sulle diverse aree geografiche, i mercati applicativi finali, i prodotti e le tecnologie di interconnessione. La sede americana si trova a St. Charles, nei dintorni di Chicago, nell’Illinois; altre sedi si trovano a Bruxelles, Sidney e Hong Kong.
Chi è Ron Bishop
|