
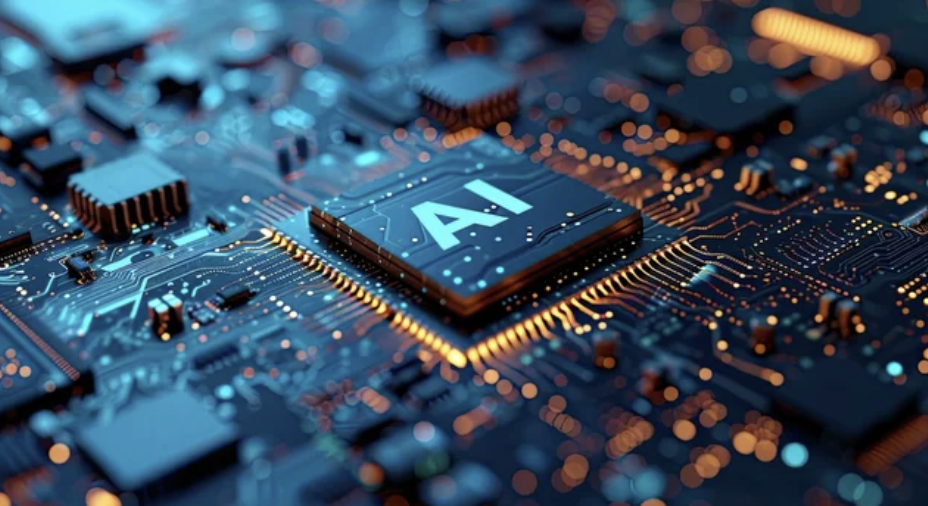
di Laura Reggiani | L’intelligenza artificiale sta impattando con forza crescente sull’industria globale dei semiconduttori, destinata a superare i 2.000 miliardi di dollari di ricavi entro il 2027.
È quanto emerge da una nuova analisi di TechInsights, piattaforma di riferimento per l’informazione sul settore, che evidenzia come l’AI stia trasformando in modo strutturale l’economia dei chip, accelerando una fase di espansione senza precedenti.
Il dato colpisce ancora di più se si considera la velocità della crescita: l’industria ha infatti superato la soglia dei 1.000 miliardi di dollari solo di recente. Il raddoppio previsto rappresenta quindi una delle espansioni più rapide nella storia del comparto. A differenza dei cicli tecnologici del passato, trainati dall’elettronica di consumo a basso costo – come personal computer e smartphone – la nuova ondata è sostenuta dalla domanda di soluzioni sempre più sofisticate e ad alto valore aggiunto, necessarie per supportare applicazioni di intelligenza artificiale.
L’Intelligenza Artificiale cambia le regole del gioco
“L’AI non sta semplicemente generando un nuovo ciclo di crescita, ma sta cambiando le regole economiche dell’intero settore”, ha dichiarato Eric Balossier, Lead Semiconductor Market Analyst di TechInsights. Secondo l’analista, fattori come le prestazioni, il packaging avanzato e l’integrazione a livello di sistema sono diventati elementi strategici distintivi, in grado di orientare gli investimenti lungo tutta la filiera.
A sostenere questa espansione è soprattutto l’enorme mole di investimenti destinata alle infrastrutture per l’intelligenza artificiale. TechInsights stima che i quattro principali hyperscaler statunitensi – le grandi piattaforme cloud – spenderanno circa 718 miliardi di dollari in conto capitale nel 2026, con un tasso di crescita annuo composto del 48% rispetto al 2022. Si tratta di cifre che riflettono la centralità ormai raggiunta dall’AI nelle strategie industriali globali.
Sebbene gli acceleratori per l’intelligenza artificiale abbiano catalizzato gran parte dell’attenzione mediatica, l’impatto si estende a tutta la catena del valore dei semiconduttori. I soli processori per data center, ad esempio, sono destinati a generare oltre 100 miliardi di dollari di valore aggiuntivo entro il 2027. Parallelamente, continua a crescere la domanda di CPU, memorie, chip per networking, interconnessioni ottiche e soluzioni di gestione dell’energia, tutte componenti fondamentali per sostenere i carichi di lavoro legati all’AI.
L’AI e le catene di approvvigionamento globali
L’ondata di investimenti sta inoltre ridefinendo le catene di approvvigionamento globali. La competizione per accaparrarsi capacità produttiva avanzata – dai wafer di ultima generazione alle tecnologie di packaging e alle memorie – si sta intensificando, mentre i produttori privilegiano i dispositivi a più alto valore, in particolare quelli destinati all’intelligenza artificiale. Tecnologie come l’integrazione 2.5D, lo stacking 3D e l’hybrid bonding stanno diventando essenziali per lo sviluppo dei sistemi AI di nuova generazione.
A complicare ulteriormente il quadro contribuiscono le tensioni geopolitiche e le restrizioni alle esportazioni, che stanno costringendo le aziende a ripensare le strategie di approvvigionamento e le partnership industriali. Per gli attori meno esposti al mercato dell’AI, questo scenario si traduce in difficoltà crescenti nell’accesso a componenti critici, poiché investimenti e produzione si concentrano sempre più nel soddisfare la domanda legata all’intelligenza artificiale.
Guardando al futuro, il ruolo dell’AI appare destinato ad ampliarsi oltre i data center, coinvolgendo ambiti come l’edge computing, i sistemi autonomi e le applicazioni cosiddette di “AI fisica”. In questo contesto, la domanda di capacità di calcolo accelerato continuerà a rappresentare un motore strutturale di crescita per l’intero settore dei semiconduttori, consolidando una trasformazione già in atto e destinata a segnare i prossimi anni.