
di Maria Cecilia Chiappani | Il mercato globale dei semiconduttori ha toccato quota 702,44 miliardi di dollari nel 2025 e si prepara a raggiungere 950,97 miliardi entro il 2030.
Al tasso annuale di crescita composto del 6,25% si accompagna a un’espansione volumetrica ancora più marcata: da 1,04 trilioni di unità spedite nel 2025 a 1,43 trilioni nel 2030 (+6,47% annuo).

Secondo gli autori dello studio “Semiconductor Industry Size and Share” di Mordor Intelligence, tre forze convergenti stanno trasformando le priorità progettuali ed economiche, nonché la configurazione della supply chain mondiale: l’intelligenza artificiale, l’edge computing e l’elettrificazione dei veicoli.
L’AI fa ripensare i data center
Quanto al primo fattore evolutivo, gli operatori hyperscale stanno moltiplicando gli investimenti in Gpu e acceleratori AI per abilitare addestramento e inferenza dei modelli linguistici di grandi dimensioni.
Tsmc, per esempio, ha registrato un record nell’avvio della produzione di wafer destinati al calcolo ad alte prestazioni e prevede che i processori AI rappresenteranno un quinto del fatturato entro il 2028. La richiesta di densità di calcolo sempre più importanti si diffonde rapidamente nella gerarchia delle memorie: i componenti ad alta larghezza di banda, ovvero le memorie Hbm, sono ormai abbinati in standard agli acceleratori AI, spingendo i produttori di Dram a dedicare capacità aggiuntiva agli stack Hbm.
Le potenze dissipate, inoltre, sono prossime ai 2-3 kW per rack e costringono i gestori di data center a riprogettare distribuzione elettrica e sistemi di raffreddamento a liquido, alimentando la domanda di circuiti integrati avanzati per la gestione dell’energia e di sensori dedicati. Dunque, l’intreccio tra capacità di calcolo, memoria e infrastruttura fisica posiziona il mercato dei semiconduttori come spina dorsale della trasformazione digitale guidata dall’AI.
Edge computing e automotive
Smartphone, dispositivi indossabili ed elettrodomestici intelligenti integrano unità di elaborazione neurale che eseguono modelli di machine learning in locale, migliorando la privacy e riducendo la latenza.
La risposta dal mondo dei semiconduttori? Un’ondata di circuiti integrati a basso consumo e di microcontrollori ottimizzati per l’inferenza on-device, supportando riconoscimento vocale, controllo gestuale e traduzione in tempo reale. La diffusione dell’AI edge dai dispositivi premium a quelli di fascia media allarga la platea dei progettisti fabless, che sfruttano processi foundry specializzati e packaging avanzato.
Questa decentralizzazione accelera l’adozione di architetture system-on-chip eterogenee che combinano Cpu, Gpu, Dsp e Npu in un singolo substrato. Quanto all’automotive, l’elettronica si sta consolidando nel passaggio da decine di control unit standalone a poche zone di calcolo ad alte prestazioni, collegate tramite reti gigabit interne al veicolo. Evoluzione che aumenta il fabbisogno di semiconduttori di ogni mezzo, specialmente per i nodi a 7 nm e inferiori, fondamentali nei sistemi di assistenza alla guida di livello due e superiore.
L’Automotive SerDes Alliance e l’iniziativa Asra puntano dunque su nuovi riferimenti progettuali basati su chiplet in cui die di base, acceleratori e moduli di sicurezza di fornitori diversi vengono assemblati in un unico package. I lunghi cicli di omologazione favoriscono chi appronta una roadmap a 10 anni e oltre, rafforzando il ruolo delle produzioni multinodo e sicure.
Geografia e tecnologia dei semiconduttori
Quanto agli equilibri geopolitici, l’Asia-Pacifico mantiene l’81,3% dei ricavi complessivi del 2024, grazie ai primati delle foundry taiwanesi e sudcoreane.
Tsmc e Samsung spingono la commercializzazione dei processi a 3 e 2 nanometri, rispondendo alle esigenze di efficienza dei data center e dell’automotive di ultima generazione. Parallelamente, le architetture basate su chiplet stanno comprimendo i costi di sviluppo e accorciando i tempi di ingresso sul mercato, creando spazio per una specializzazione più profonda dell’ecosistema.
E i nodi maturi? Le geometrie a 28 nm e oltre restano fondamentali, grazie a circuiti integrati per l’elettronica di potenza, microcontrollori e front-end RF, le cui specifiche dipendono da prestazioni analogiche, caratteristiche radio o memoria Flash integrata più che dalla densità dei transistor.
GlobalFoundries, Umc e altre realtà hanno capitalizzato questa domanda ottimizzando prodotti e processi. Si amplia, in questa dinamica, la forbice degli investimenti: le greenfield fab innovative superano i 20 miliardi di dollari per sito, mentre le espansioni brownfield di nodi maturi procedono a costi più contenuti.
Questo permette alle aree geografiche emergenti di entrare più agilmente nel panorama manifatturiero globale. In aggiunta, i vincoli energetici, idrici, di competenze e di policy per le esportazioni da Paese a Paese hanno innescato un processo di diversificazione geografica, spingendo la produzione di semiconduttori verso un modello distribuito ma interconnesso.
Anche le politiche industriali, dal canto loro, stanno ridisegnando le mappe degli investimenti. Il Chips and Science Act statunitense ha stanziato 52 miliardi di dollari in sovvenzioni dirette e 100 miliardi in incentivi fiscali per raddoppiare la capacità interna entro il 2030. L’Europa continua a perseguire il target del 20% di share globale dettato dal Chips Act, mentre l’India incentiva la nascita di greenfield fab per logiche, memorie e packaging avanzati.
Come leggere queste tendenze? “La capacità distribuita mitiga il rischio di shock localizzato, ma introduce complessità di coordinamento su standard e formazione della forza lavoro”, commentano gli analisti.

Ascesa di fabless e chiplet
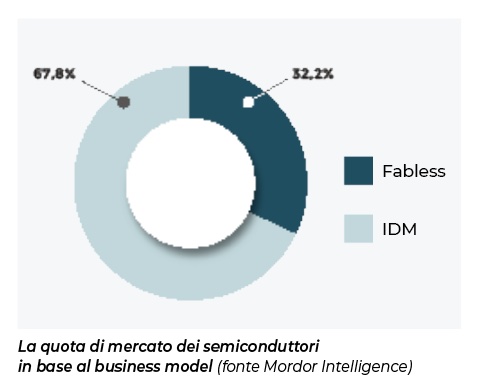
Le aziende fabless coprivano il 67,8% dei ricavi del mercato dei semiconduttori nel 2024 e sono stimate in crescita dell’8,1% annuo al 2030.
Questo modello, in particolare, rende più agile e flessibile l’orientamento applicativo delle produzioni, consentendo ad aziende come Nvidia e Qualcomm di spingere maggiormente su architetture AI e connettività esternalizzando la produzione alle foundry con i processi migliori.
L’avvento dei chiplet amplifica ulteriormente i vantaggi dell’approccio fabless, in quanto riduce le dimensioni dei die monolitici, diminuendo il rischio di tape-out e consentendo rapidi respin. I produttori di dispositivi integrati riescono a mantenere un vantaggio competitivo nelle memorie e nei processori x86, ma si stanno necessariamente spostando su strategie ibride.
Il piano Idm 2.0 di Intel, per esempio, combina la capacità interna di produzione di wafer con i servizi delle foundry, mentre le joint venture consentono di distribuire i rischi legati all’implementazione dei nodi avanzati.
La crescita dei chiplet sta proprio ridefinendo i confini della concorrenza. Lo standard Universal Chiplet Interconnect Express abilita l’integrazione di blocchi IP di terze parti in package multi-fornitore. Marvell, Intel e Synopsys hanno lanciato prototipi di interposer cross-vendor, riducendo i tempi di qualifica dei sistemi eterogenei.
Inoltre, l’accesso a capacità di placcatura di precisione, micro-bump e bonding ibrido diventa una leva fondamentale per la leadership, spostando, almeno in parte, il potere contrattuale dalle fabbriche di wafer alle aziende di packaging avanzato.