
di Maria Cecilia Chiappani | Il mercato dei semiconduttori per applicazioni automotive sta attraversando una profonda trasformazione. Secondo le previsioni di Mordor Intelligence, si passerà da un giro d’affari di 99,74 miliardi di dollari nel 2025 a 148,57 miliardi entro il 2031, con un tasso di crescita annuo del 6,72%.

Dietro i numeri, un cambiamento essenziale: l’automobile smette di essere un prodotto principalmente meccanico e diventa una piattaforma elettronica su quattro ruote. Il valore si sposta dall’hardware alle applicazioni abilitate dai semiconduttori. Le architetture elettriche ed elettroniche zonali, la penetrazione dei veicoli elettrici e la pressione normativa per sistemi di sicurezza avanzati hanno già spinto il contenuto di chip per veicolo a livelli storici.
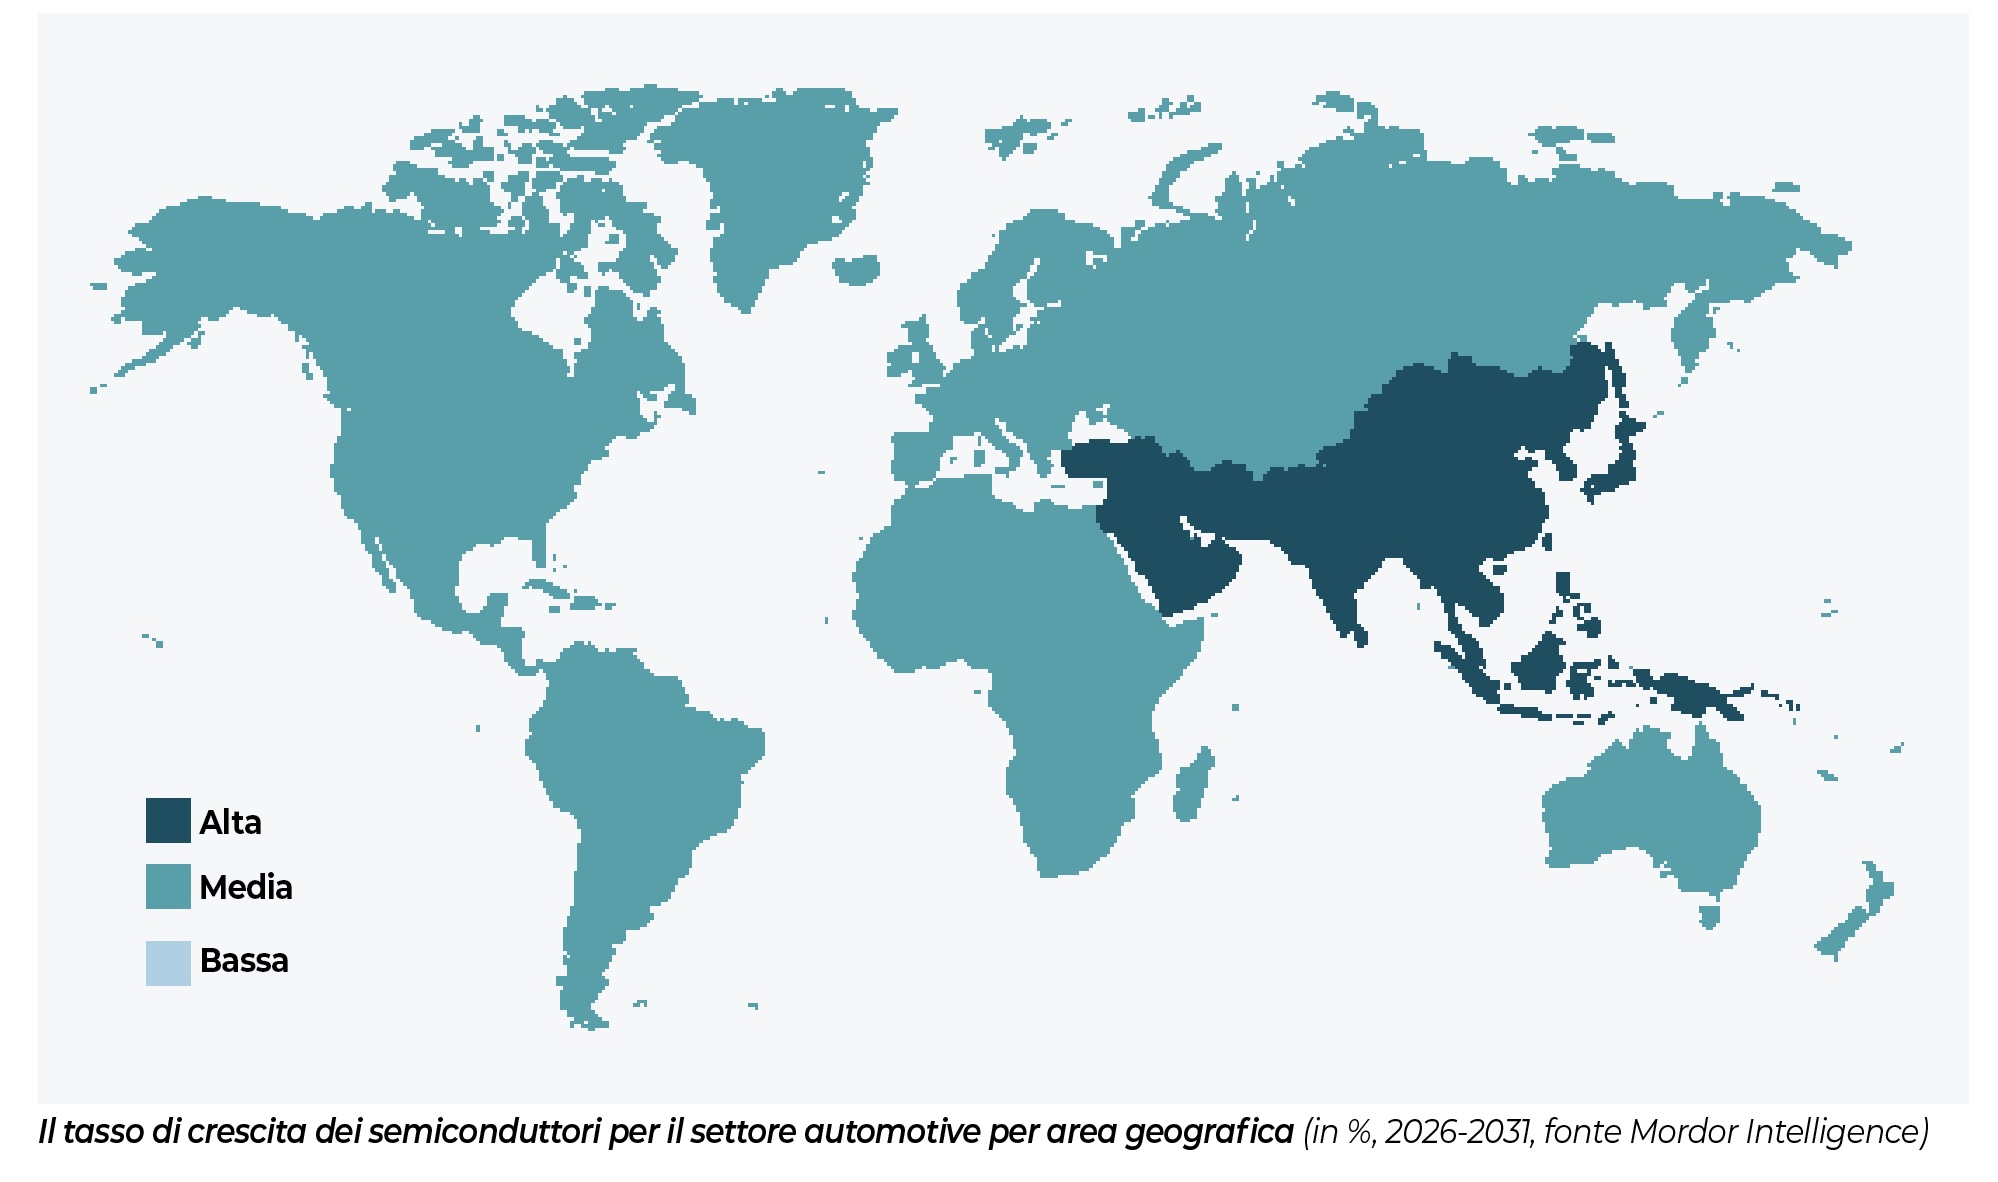
Parallelamente, le piattaforme system-on-chip ad alte prestazioni sono in produzione di massa. I costruttori adottano veicoli software-defined che consentono aggiornamenti over-the-air e cicli di sviluppo prodotto più brevi, spostando quote di valore aggiunto verso componenti elettronici sofisticati. L’Asia Pacifico guida questa espansione, trainata dalla politica industriale cinese, mentre il Medio Oriente emerge come interessante nuova frontiera. Lato competitività, i tradizionali Idm (Integrated Device Manufacturer) di semiconduttori si trovano a fronteggiare hyperscaler e specialisti di chip per dispositivi mobili, che sfruttano nodi all’avanguardia per conquistare i socket di calcolo centralizzato nelle architetture zonali. La posta in gioco è altissima: chi controllerà le piattaforme di elaborazione dei veicoli di prossima generazione definirà gli standard (e il mercato) del prossimo decennio.
Sei driver di crescita per l’automotive
Gli autori del report “Automotive semiconductor market size & share analysis. Growth trends and forecast” di Mordor Intelligence identificano i sei pilastri di un’evoluzione già in atto.
1 – Produzione nelle economie emergenti (+2,8%) | Nel 2025 l’India tocca quota 5,8 milioni di veicoli (+9%), il Sud-est asiatico oltre 3,2 milioni. Questi volumi spingono la domanda di semiconduttori anche per i modelli entry-level, che integrano controllo elettronico di stabilità e connettività come standard. Il “Production-Linked Incentive Scheme” indiano sta localizzando capacità di assemblaggio e test, riducendo i costi di importazione. Anche Messico e Stati del Golfo provano ad accorciare le catene di fornitura.
2 – Sistemi avanzati di sicurezza (+3,2%) | Da luglio 2024 in Ue sono obbligatori i sistemi di assistenza alla velocità, frenata automatica e monitoraggio conducente, standardizzando radar e telecamere. In Cina, il New Car Assessment Program alza gli standard. Queste mosse si estendono alle regioni cost-sensitive, innalzando il valore medio della distinta base di semiconduttori anche per le auto compatte.
3 – Elettrificazione (+4,1%) | Nel 2025 i veicoli completamente elettrici registrano 1.200 dollari in contenuto di semiconduttori, quasi il triplo degli equivalenti a combustione interna. La differenza si deve a inverter di trazione, caricabatterie di bordo e circuiti integrati di gestione della batteria. I Mosfet al carburo di silicio abilitano architetture a 800V con ricarica inferiore ai 20 minuti. I dispositivi al nitruro di gallio sostituiscono il silicio nei caricabatterie di bordo dei veicoli con prezzo superiore a 50.000 dollari. Le previsioni IEA (International Energy Agency) parlano di 17 milioni di auto elettriche nel 2026 e il fatturato connesso ai chip per l’elettrificazione supererà i 10 miliardi di dollari all’anno.
4 – Architetture zonali e software-defined (+2,9%) | I fornitori tier-one nel 2025 ottengono commesse per controller zonali che consolidano decine di centraline elettroniche in pochi nodi ad alta densità di calcolo. Questo consente ai costruttori di proporre funzionalità post-vendita, creando flussi di ricavi ricorrenti e accorciando i cicli di sostituzione hardware. La domanda si orienta dunque verso substrati avanzati, memorie ad alte prestazioni e interconnessioni veloci.
5 – Incentivi per la sovranità produttiva (+1,7%) | Il Chips and Sciende Act Usa e il Chips Act Ue canalizzano miliardi nel potenziamento di nuove foundry per i semiconduttori automotive. La mega-fab Tsmc in Arizona ha ricevuto impegni per 40 miliardi di dollari, in parte destinati a linee di produzione qualificate Aec-Q a 4 nanometri operative dal 2027. STMicroelectronics e GlobalFoundries stanno costruendo un impianto a 18 nanometri in Francia. Tuttavia, la piena operatività si otterrà solo tra 2027 e 2028, lasciando il mercato esposto a tensioni geopolitiche e colli di bottiglia logistici nel breve-medio termine.
6 – Dispositivi di potenza SiC e GaN (+2,4%) | I Mosfet SiC si standardizzano nei veicoli elettrici premium, con prezzi molto più alti degli Igbt in silicio. Wolfspeed ha portato a piena produzione l’impianto wafer 200mm a New York con contratti Mercedes e General Motors. Il SiC offre perdite di commutazione inferiori e maggiore efficienza termica, aumentando l’autonomia e riducendo i tempi di ricarica. I dispositivi GaN si diffondono nei caricabatterie di bordo di fascia alta, dove le alte frequenze di commutazione consentono di miniaturizzare trasformatori e induttanze.
Ostacoli di costi e tempistiche
Il primo freno alla crescita riguarda il costo delle funzionalità avanzate.
Equipaggiare un veicolo mainstream con assistenza alla guida di Livello 2 rende le automobili il 22% più costose della media. Il contenuto di semiconduttori per questi pacchetti può superare i 1.000 dollari, senza dimenticare i margini applicati dai costruttori per recuperare le voci di ricerca e sviluppo.
A risentirne maggiormente i mercati emergenti, caratterizzati da maggiore elasticità dei prezzi, che attualmente limitano questi sistemi ai veicoli di fascia alta. Sebbene i fornitori stiano valutando soluzioni produttive alternative, i limiti imposti dalla sicurezza funzionale continuano a frenare la riduzione dei costi.
Secondo aspetto, i tempi di consegna dei chip automotive. A fine 2025 erano ancora fermi sulla media di 22 settimane, nettamente al di sopra della baseline pre-pandemia di 12-14 settimane. Le case automobilistiche hanno anche avviato una diversificazione degli accordi con le fonderie, ma il dual-sourcing di componenti critici consuma risorse ingegneristiche e prolunga i tempi di validazione.
Circa il 40% della capacità produttiva per i circuiti analogici e di potenza si concentra su linee da 200 millimetri con possibilità di espansione limitate. Finché la capacità produttiva per i nodi maturi non aumenterà, il rischio di approvvigionamento continuerà a frenare la traiettoria di crescita del mercato dei semiconduttori automotive.
Integrazione al centro, sensori in accelerazione
Passando all’analisi delle tendenze per categoria di prodotto, i circuiti integrati dominano il 2025 con il 43,32% del fatturato globale, trainati da Mcu, SoC e memorie per architetture zonali e centralizzate.
La crescente densità computazionale, la sicurezza hardware embedded e la compatibilità con aggiornamenti over-the-air rendono questi componenti indispensabili. Sensori e Mems registreranno invece il tasso di crescita più elevato: 17,61% al 2031. Radar, Lidar, telecamere, ultrasuoni e unità inerziali vengono oggi impiegati in configurazioni ridondanti per garantire percezione a 360 gradi e soddisfare i requisiti normativi di sicurezza.
Quanto alle applicazioni più performanti, powertrain ed elettrificazione coprono nel 2025 il 32,71% del fatturato. Si spazia da driver IC per gate e sensori di corrente ad Asic dedicati a gestione termica e supervisione delle batterie. I Mosfet al carburo di silicio si standardizzano nei veicoli elettrici premium, aumentando la densità di ricavo per inverter. I sistemi avanzati di assistenza alla guida mostrano invece il miglior tasso di crescita nelle applicazioni: 17,81% al 2031.
Cambiano i modelli produttivi
Gli Idm nel 2025 mantengono il 67,58% del fatturato complessivo dei semiconduttori automotive, sfruttando le fonderie proprietarie per garantire continuità nella fornitura e trattenere i margini.
Infineon e Renesas rafforzano il vantaggio competitivo ampliando la capacità produttiva di SiC e microcontrollori. Ma si affacciano velocemente all’orizzonte i vendor fabless, supportati dall’impegno delle fonderie nel qualificare nodi sub-10 nanometri per applicazioni automotive. Il segmento crescerà con una crescita media del 18,43% al 2031.
Tsmc e Samsung, nel frattempo, scelgono di allocare linee dedicate all’automotive, assorbendo i costi di validazione Aec-Q, mentre le case automobilistiche che assumono team di progettazione di chip interni contribuiscono a sfumare il confine tra Idm e fabless. Secondo gli autori di Mordor, nel lungo periodo l’ecosistema convergerà su modelli ibridi di design interno e produzione esterna, ma il ciclo attuale ancora premia gli Idm per la resilienza verticale nei momenti critici.
Dove si gioca il futuro?
I primi dieci fornitori coprono circa il 65% del fatturato 2025. Nxp, Infineon e Renesas detengono oltre il 40% di microcontrollori e discreti di potenza, beneficiando di consolidate relazioni con i clienti automotive. Tuttavia, hyperscaler e leader di SoC mobile come Nvidia e Qualcomm stanno conquistando socket di calcolo centralizzato nei modelli premium. L’innovazione si concentra su acceleratori edge AI per la fusione dei dati dei sensori a bassa latenza. Il SoC da 120 Tops di Ambarella posiziona l’azienda come sfidante nell’elaborazione delle immagini.
I vendor cinesi (vedi Horizon Robotics) sfruttano il supporto della politica industriale nazionale per guadagnare quote di mercato. La conformità alla norma Iso 26262 e alle regole di cybersecurity Unece WP.29 rappresentano un ulteriore scenario competitivo, in quanto premiano i fornitori capaci di certificare sistemi Asil-D e garantire aggiornamenti sicuri over-the-air. In un mercato dove software e silicio si fondono sempre più, la capacità di integrare progettazione custom, qualificazione automotive e supporto ecosistemico determinerà i vincitori della sfida.
 18