
di Laura Reggiani | Il mercato dei microcontrollori sta vivendo da tempo una fase dinamica e dopo anni di crescita costante l’evoluzione simultanea di automotive elettrico, Internet of Things e dispositivi consumer intelligenti hanno spinto la domanda verso livelli senza precedenti.
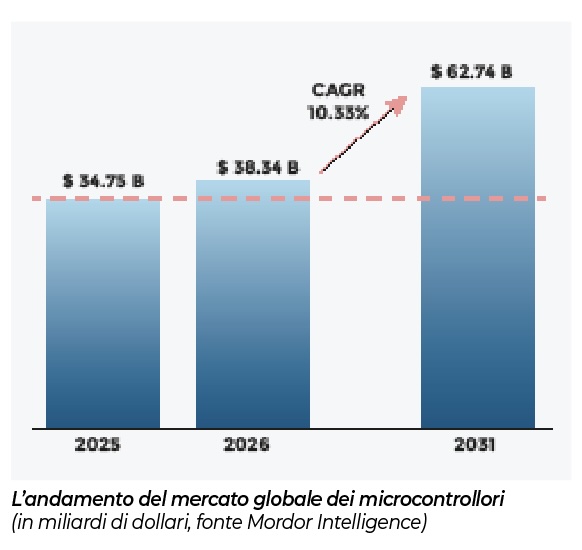
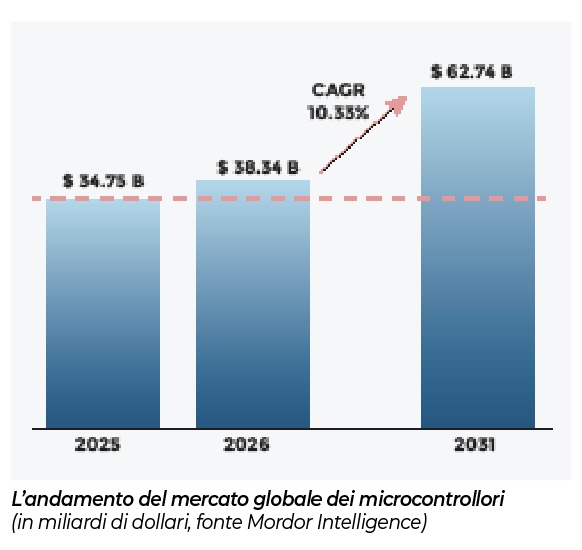
Secondo le più recenti analisi realizzate da Mordor Intelligence, il settore ha raggiunto un valore di circa 34,8 miliardi di dollari nel 2025 e si prepara a superare i 62 miliardi entro il 2031, con un tasso di crescita annuo superiore al 10%. Dietro questi numeri si cela una trasformazione profonda: il microcontrollore non è più un semplice componente di controllo, ma il vero nodo intelligente dell’elettronica moderna, chiamato a gestire connettività, sicurezza funzionale, elaborazione locale dei dati e, sempre più spesso, funzioni di Intelligenza Artificiale al margine della rete.
Nodi IoT e intelligenza embedded
La diffusione capillare dell’Internet of Things rappresenta uno dei principali motori di crescita del mercato Mcu.
Entro il 2030, il numero di dispositivi connessi è destinato a superare i 20 miliardi di unità, imponendo ai progettisti l’integrazione di microcontrollori sempre più sofisticati in contesti fortemente sensibili ai costi e ai consumi energetici. I nuovi nodi IoT richiedono Mcu capaci di gestire più protocolli di comunicazione, mantenendo al contempo consumi ultraridotti per applicazioni alimentate a batteria. Questa esigenza sta spingendo i fornitori di semiconduttori a ripensare le proprie linee di prodotto, privilegiando soluzioni verticalizzate per l’IoT rispetto ai microcontrollori general purpose.
Un ulteriore elemento di discontinuità è rappresentato dall’evoluzione dei modelli di business: la maggiore capacità di elaborazione locale consente di abilitare servizi di analisi avanzata e manutenzione predittiva, spostando il valore dalla sola vendita dell’hardware verso servizi digitali a maggiore marginalità.
L’auto sistema elettronico su ruote
Nessun settore incide sulla crescita del contenuto Mcu quanto quello automotive.
Un veicolo elettrico moderno può integrare fino a 3.000 componenti a semiconduttore, con una presenza di microcontrollori fino a quattro volte superiore rispetto ai modelli a combustione interna. La gestione della batteria, dei sistemi termici, della frenata rigenerativa e delle funzioni avanzate di assistenza alla guida richiede architetture distribuite ma sempre più coordinate.
I microcontrollori, spesso organizzati in cluster funzionali o controller di dominio, diventano l’ossatura dell’elettronica di bordo. Le normative europee che rendono obbligatori i sistemi Adas su tutte le classi di veicoli stanno ulteriormente accelerando questa tendenza. Parallelamente, l’aumento della potenza di calcolo richiesta sta ridisegnando i confini tra microcontrollori tradizionali e system-on-chip ad alte prestazioni, aprendo la strada a soluzioni ibride capaci di gestire carichi computazionali di livello quasi “AI-ready”.
Nel consumer l’Mcu abilitatore di efficienza
Anche l’elettronica di consumo sta vivendo una profonda trasformazione grazie all’integrazione di microcontrollori intelligenti.
L’adozione di standard aperti per la smart home consente ai produttori di elettrodomestici di sviluppare piattaforme hardware comuni, compatibili con più ecosistemi software. Il risultato è una maggiore rapidità di sviluppo, una riduzione dei costi di certificazione e una spinta verso l’adozione di elettrodomestici connessi anche nelle fasce di prezzo intermedie.
Studi di settore mostrano come l’uso di dispositivi intelligenti possa contribuire a una riduzione significativa dei consumi energetici domestici, rendendo la connettività un fattore competitivo anche per la grande distribuzione.
Architetture aperte Risc-V
Uno dei cambiamenti strutturali più rilevanti del mercato Mcu è la crescente adozione dell’architettura Risc-V.
L’assenza di royalty e la possibilità di personalizzare l’insieme di istruzioni stanno attirando non solo startup fabless, ma anche grandi player storici del settore. I governi di diverse economie emergenti stanno investendo in programmi di formazione e sviluppo basati su Risc-V, con l’obiettivo di rafforzare la sovranità tecnologica e ridurre la dipendenza da architetture proprietarie.
Per il settore automotive e industriale, la possibilità di aggiungere estensioni dedicate alla sicurezza funzionale o all’accelerazione di reti neurali rappresenta un vantaggio competitivo significativo. Tuttavia, l’ecosistema Arm mantiene una posizione dominante grazie alla maturità degli strumenti di sviluppo, al vasto supporto software e a una base installata difficilmente eguagliabile nel breve periodo.
Volatilità della supply chain e prezzi
Accanto alle opportunità, il mercato dei microcontrollori deve fare i conti con una supply chain sempre più complessa e ciclica.
Le fluttuazioni nella capacità produttiva dei nodi maturi, concentrati in poche aree geografiche, espongono i fornitori a rischi geopolitici e a improvvise variazioni dei prezzi. L’ingresso aggressivo delle fonderie cinesi nel segmento a basso costo sta esercitando una forte pressione sugli Asp, in particolare nei microcontrollori a 8 e 16 bit, dove la differenziazione tecnologica è limitata. Questo scenario rischia di comprimere i margini e di rallentare gli investimenti in ricerca e sviluppo sulle soluzioni di nuova generazione.
Il dominio dei 32 bit e la sfida della memoria
Dal punto di vista tecnologico, i microcontrollori a 32 bit rappresentano ormai oltre la metà del mercato globale.
La loro capacità di gestire applicazioni complesse, integrare acceleratori Dsp e moduli di sicurezza li rende la scelta privilegiata per automotive, industria e consumer avanzato. Sul fronte delle memorie on-chip, la flash embedded resta dominante, ma tecnologie alternative come la Fram stanno guadagnando terreno in applicazioni che richiedono scritture frequenti, resistenza all’usura e affidabilità in condizioni critiche. La ricerca di soluzioni che combinino densità, prestazioni e costi competitivi rimane una delle principali sfide per i produttori di Mcu.
Asia-Pacifico al centro, ma cresce la diversificazione
L’area Asia-Pacifico continua a detenere la quota maggiore del mercato, grazie alla concentrazione di attività manifatturiere e all’ecosistema elettronico cinese e giapponese.
Tuttavia, crescono gli investimenti in Nord America ed Europa, spinti da politiche industriali volte a rafforzare la resilienza delle filiere e a garantire la disponibilità di componenti critici per settori strategici. Anche il Sud America emerge come regione ad alto potenziale, sostenuta da incentivi alla produzione automotive e dallo sviluppo di infrastrutture energetiche intelligenti.
Cosa è cambiato
|
Un mercato in trasformazione strutturale
L’industria dei microcontrollori si presenta come moderatamente frammentata.
A guidare il mercato sono Infineon, Nxp e STMicroelectronics, forti di portafogli multi-dominio che integrano processori, gestione della potenza e connettività. Le loro strategie di piattaforma puntano su software comuni, generando economie di scala e significativi vantaggi in termini di time-to-market. Renesas ha rafforzato la propria posizione con l’acquisizione di Altium per 9,1 miliardi di dollari australiani, aggiungendo alla propria offerta una toolchain per la progettazione delle schede. L’operazione consente di costruire un ecosistema end-to-end, dallo schema elettrico al firmware compilato.
Parallelamente, la competizione sulla proprietà intellettuale si fa sempre più intensa: nel 2024 i depositi di brevetti sono cresciuti del 22%, con Samsung che da sola ha presentato 10.000 domande. Accanto ai grandi player, innovatori di nicchia come Ambiq Micro e Nordic Semiconductor stanno guadagnando quote di mercato grazie a specializzazioni mirate: consumi in sleep inferiori ai 200 nA nel primo caso e stack radio avanzati nel secondo. Gli specialisti dell’open Isa, invece, si rivolgono a implementazioni sensibili ai costi, puntando su maggiore configurabilità e modelli di licensing più flessibili.
Nel segmento automotive prosegue il processo di consolidamento delle reti: Infineon ha acquisito le attività Ethernet per l’auto di Marvell per 2,5 miliardi di dollari, con l’obiettivo di offrire chipset completi per architetture zonali. Sul fronte commerciale, dominano le collaborazioni strategiche, come la partnership tra Texas Instruments e Delta Electronics per lo sviluppo di caricabatterie di bordo ad alta efficienza destinati ai veicoli elettrici. Dal lato della domanda, i clienti premiano i fornitori in grado di garantire continuità di fornitura nel lungo periodo, solide credenziali in materia di sicurezza funzionale e certificazioni di sicurezza sviluppate internamente.
Cosa è successo nel 2025
|