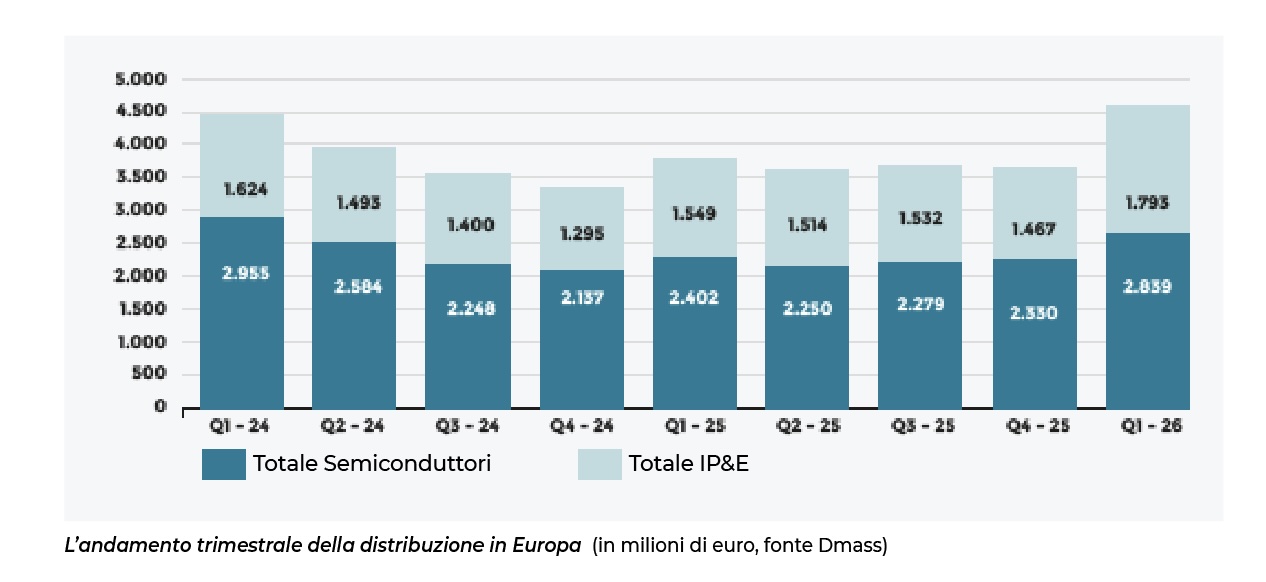
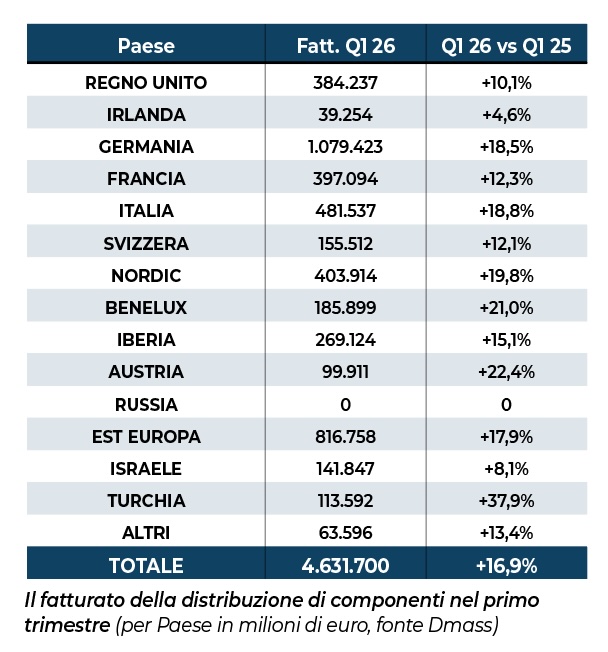
di Laura Reggiani | La distribuzione europea di componenti elettronici apre il 2026 con un segnale incoraggiante. Nel primo trimestre dell’anno, secondo i dati consolidati da Dmass (European Association of Electronic Components Distributors), il mercato ha raggiunto un valore complessivo di 4,63 miliardi di euro, registrando una crescita del +16,9% rispetto allo stesso periodo dell’anno precedente.
Una ripresa solida, diffusa ma non uniforme, che conferma il miglioramento avviato nella seconda metà del 2025, pur restando esposta a una serie di vulnerabilità strutturali.
A trainare il risultato sono stati sia i semiconduttori, in aumento del +18,2% a 2,84 miliardi di euro, sia i componenti IP&E (Interconnect, Passive & Electromechanical), cresciuti del +14,8% a 1,79 miliardi. Tuttavia, dietro il dato aggregato si nasconde un mercato europeo ancora profondamente condizionato da tensioni geopolitiche, volatilità energetica e da un ciclo dell’AI che vede l’Europa in posizione di rincorsa rispetto a Stati Uniti e Asia.
Una crescita reale, ma esposta agli shock esterni
“La traiettoria positiva avviata a fine 2025 prosegue, sostenuta da prezzi ancora solidi, ma le preoccupazioni sulla disponibilità e sulla pressione delle supply chain stanno diventando sempre più visibili”, osserva Hermann Reiter, Chairman di Dmass. Secondo Reiter, l’instabilità globale, dai conflitti regionali ai cambiamenti nei mercati energetici, introduce elementi di incertezza che non annullano il potenziale di crescita, ma ne rendono più fragile il percorso.
Il mercato europeo, a differenza di quello statunitense e asiatico, rimane fortemente ancorato a domande industriali tradizionali, con una minore esposizione alle accelerazioni improvvise legate all’Intelligenza Artificiale. Un fattore che garantisce maggiore stabilità, ma che allo stesso tempo rende l’Europa più vulnerabile agli shock esterni e alle dipendenze strutturali.
Geografie a velocità diverse
Dal punto di vista geografico, il primo trimestre mostra un’Europa a più velocità.
Le principali economie industriali hanno registrato crescita a doppia cifra, con performance particolarmente solide in Austria (+22,4%), Benelux (+21,0%), Paesi nordici (+19,8%), Italia (+18,8%) e Germania (+18,5%). Anche l’Europa orientale e alcune aree del Nord confermano una dinamica positiva. Più cauto l’andamento in Irlanda (+4,6%) e in alcune parti dell’Europa meridionale, mentre la Russia resta ferma a zero, a causa delle sanzioni che continuano a bloccare completamente i flussi di componenti elettronici.
Il dato più sorprendente arriva ancora una volta dalla Turchia, che mette a segno una crescita del +37,9%, riflettendo il suo ruolo sempre più centrale come snodo logistico e commerciale in un contesto geopolitico complesso e in continua ridefinizione.
Il boom delle memorie cambia gli equilibri
Il comparto dei semiconduttori si conferma il principale motore della ripresa. La crescita del +18,2% è sostenuta da una domanda industriale ampia, ma fortemente polarizzata.
A livello nazionale spiccano Benelux (+29,5%) e Austria (+29,3%), seguite da Italia (+22,8%), Paesi nordici (+20,9%) e Germania (+20,5%). In controtendenza, Irlanda (-2,5%) e alcune aree del Sud Europa mostrano segnali di debolezza. Dal punto di vista dei prodotti, il quadro è dominato dall’eccezionale crescita della memoria (+107,9%), oggi il segmento più dinamico dell’intero mercato. Le implementazioni globali dell’AI stanno assorbendo volumi enormi di Hbm, creando colli di bottiglia produttivi e incrementi di prezzo che si riflettono ormai chiaramente anche nella distribuzione europea.
La corsa delle memorie contrasta con l’andamento più misurato di altri segmenti. Discreti (+25,8%) e sensori e attuatori (+17,8%) crescono in modo robusto, mentre analogico (+10,1%) e power (+2,3%), fortemente legati all’automotive e all’industriale, mostrano una ripresa più graduale. Restano sotto pressione logiche programmabili (-5,3%) e standard (-1,7%), penalizzate dalla “digestione” delle scorte e da un rallentamento dei nuovi design-in.
Ripresa coerente con il profilo industriale
Anche il segmento che comprende connettori, passivi ed elettromeccanici evidenzia un recupero diffuso, seppur con differenze regionali marcate.
La crescita è trainata dall’Europa orientale (+22,1%), seguita da Irlanda (+19,3%), Paesi nordici (+18,2%), Svizzera (+17,9%) e Iberia (+17,6%). I mercati core, come Germania (+14,7%), Italia (+13,1%) e Benelux (+12,1%), avanzano in modo solido ma più contenuto, mentre Regno Unito (+7,5%) e Francia (+6,8%) mostrano una crescita moderata. Ancora una volta, la Turchia (+35%) si distingue per dinamica eccezionale.
Sul piano dei prodotti, il recupero è guidato dai passivi, che raggiungono 633,6 milioni di euro (+16%), sostenuti dalla domanda industriale e dal progressivo rientro dei lead time. Buona anche la performance degli elettromeccanici (1,03 miliardi, +14,9%), favoriti da progetti di automazione e infrastrutture.
Crescita sì, ma su fondamenta delicate
“Il primo trimestre conferma un ritorno tangibile alla crescita in tutta Europa”, prosegue Hermann Reiter. “Ciò che emerge con maggiore evidenza è l’esplosione delle memorie, trainate dagli investimenti globali nell’AI, che sta già generando tensioni su disponibilità e prezzi”, conclude il presidente.
Un fenomeno che espone l’Europa a shock esterni, mentre i segmenti industriali tradizionali mantengono un andamento più lineare e coerente con il profilo applicativo del continente. Supply chain fragili, volatilità energetica e il forte richiamo degli investimenti AI fuori dall’Europa continuano a definire il contesto competitivo. Eppure, secondo Dmass, i punti di forza dell’industria europea restano intatti: affidabilità di lungo periodo, competenza applicativa e una solida base manifatturiera. La sfida, ora, è trasformare l’attuale slancio in crescita sostenibile e maggiore resilienza, rafforzando la posizione strategica dell’Europa in un ecosistema globale sempre più instabile.