di Ron Bishop | In un settore che lavora spesso dietro le quinte dell’elettronica globale, il mercato dei connettori continua a rappresentare un osservatorio privilegiato per cogliere gli equilibri industriali della tecnologia di oggi.
Nonostante il basso profilo mediatico, la posta in gioco è elevata: nel 2024 il comparto ha generato vendite per oltre 86 miliardi di dollari e continua a crescere in direzione di applicazioni avanzate che vanno dall’auto elettrica alla robotica, dalle telecomunicazioni all’industriale. A dipingere questo scenario è il tradizionale studio annuale di Bishop & Associates, punto di riferimento mondiale per la classificazione dei principali produttori. L’analisi, che prende in considerazione oltre 750 aziende, misura performance e strategie su scala globale su un arco temporale che va dall’ultimo esercizio all’intero decennio.
Una concentrazione che cresce, ma si muove
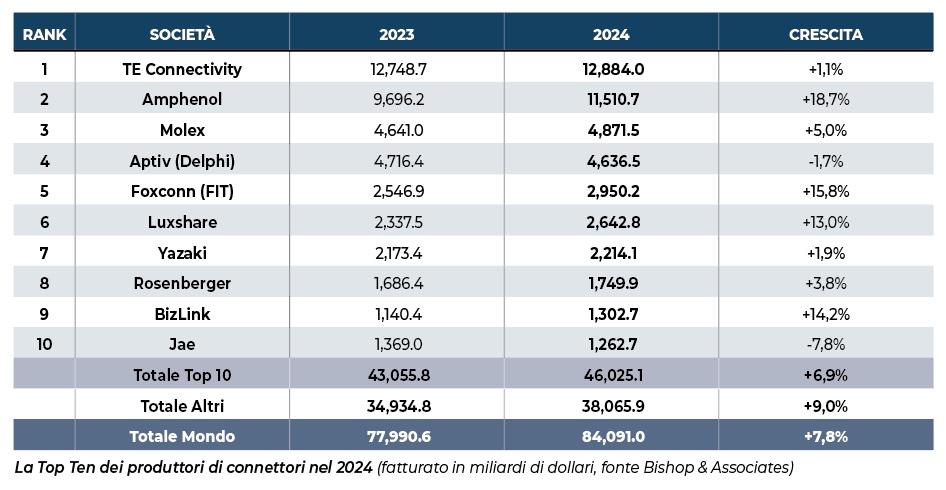
Nel 2024, i primi 100 produttori hanno generato l’81% dell’intero mercato, registrando vendite per oltre 70 miliardi di dollari.
Il dato è in lieve calo rispetto all’82,4% dell’anno precedente, segno che la coda lunga dell’industria, fatta di piccoli e medi produttori, mantiene una certa vitalità. La vera sorpresa riguarda però il vertice della piramide. I dieci maggiori produttori mondiali hanno consolidato la loro quota, passando dal 52,6% al 53,2%: oltre 46 miliardi di dollari in valore assoluto. Una dinamica che testimonia come i grandi gruppi continuino a investire, acquisire e integrare nuove competenze, a scapito della competizione diffusa.
Una mappa globale sempre più articolata
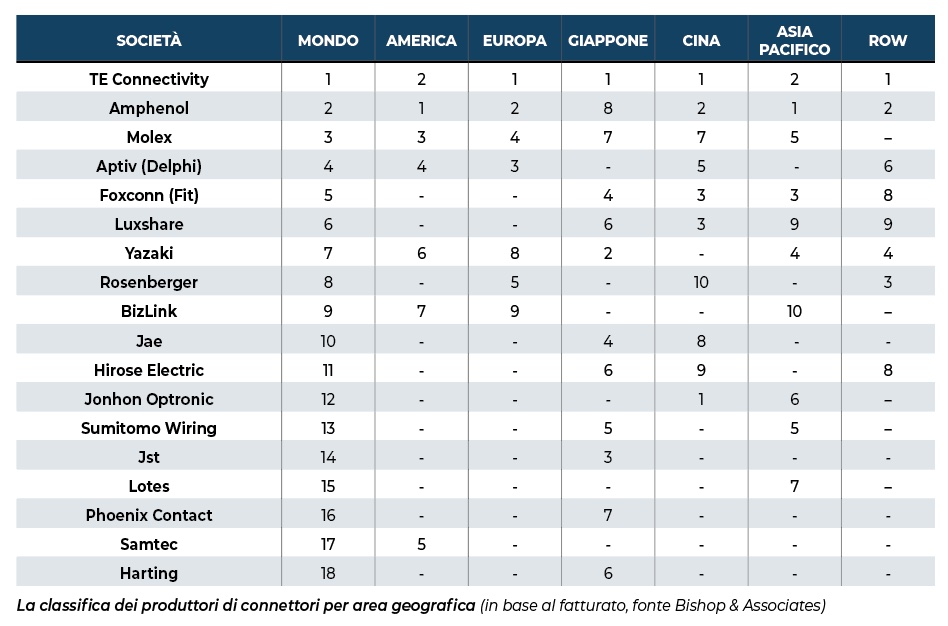
La geografia dei leader mette in evidenza uno scenario industriale altamente internazionale: quattro aziende hanno sede negli Stati Uniti, due in Giappone, due nell’Asia-Pacifico, una in Cina e una in Europa.
Le dinamiche regionali però introducono nuovi protagonisti, con 16 aziende aggiuntive che emergono nelle classifiche Top 10 su base geografica. Tra questi nomi spiccano player come Hirose, Phoenix Contact, Samtec, Harting e Weidmüller. Il 2024 segna inoltre l’ingresso per la prima volta di Qnnect nelle classifiche regionali, mentre sancisce l’uscita di CommScope, acquisita da Amphenol, in una operazione che conferma la tendenza alla concentrazione del mercato.
Mercati verticali dei connettori: dove si vince
La lettura per settore di mercato amplia ulteriormente la platea dei protagonisti: quando si osservano gli undici principali mercati applicativi, dall’automotive alle telecomunicazioni, dal medicale all’industriale, ben 38 aziende raggiungono almeno una posizione Top 10.
A dominare però sono sempre gli stessi due colossi: TE Connectivity e Amphenol ottengono un piazzamento tra i primi dieci in dieci degli undici settori analizzati, confermando una strategia basata su un portafoglio estremamente diversificato. Molex segue da vicino, con risultati di primo livello in nove settori. Fra gli outsider emergono invece nomi come Lemo, Odu e I-Pex, realtà fortemente specializzate capaci di conquistare spazio in applicazioni ad alto valore aggiunto.
Tipologie di connettori: 53 aziende in competizione
L’analisi delle dodici principali categorie di prodotto mette ulteriormente a fuoco la struttura dell’industria. Qui entrano in gioco altre 15 aziende, portando a 53 il totale dei produttori che nel 2024 hanno ottenuto almeno una posizione Top 10.
Anche in questo segmento, TE Connectivity e Amphenol svettano su tutta la linea: sono gli unici due player presenti in tutte le dodici categorie. Molex segue con dieci presenze. Il resto della classifica è caratterizzato da un forte grado di specializzazione.
Aziende come Huber+Suhner, Wago, Lapp e Bel Connectivity trovano spazio grazie a competenze su prodotti ad alto contenuto ingegneristico.
Un settore stabile, ma non immobile
Il quadro che emerge è di un’industria solida, ma attraversata da un movimento costante.
Fusioni, acquisizioni, innovazione e specializzazione ridisegnano ogni anno il perimetro competitivo dei connettori. La presenza di 53 aziende nelle varie classifiche dimostra che, accanto ai giganti, esiste spazio per attori capaci di innovare e concentrare le proprie forze in nicchie di mercato altamente tecniche. Un mercato maturo, dunque, ma tutt’altro che statico: una fotografia che gli analisti guardano con interesse e che le aziende, piccole o grandi, farebbero bene a studiare con attenzione.