Dopo un 2023 di rallentamento, il mercato mondiale dei Pcb è tornato a crescere nel biennio scorso, spinto da AI, data center, auto elettrica e 5G/6G.
Mentre l’Asia consolida il proprio dominio produttivo, l’Europa rischia di restare ai margini della catena del valore: per manager e imprenditori della filiera elettronica si apre una fase in cui il Pcb non è più una commodity, ma un asset strategico da presidiare con attenzione tecnologica e scelte di supply chain mirate.
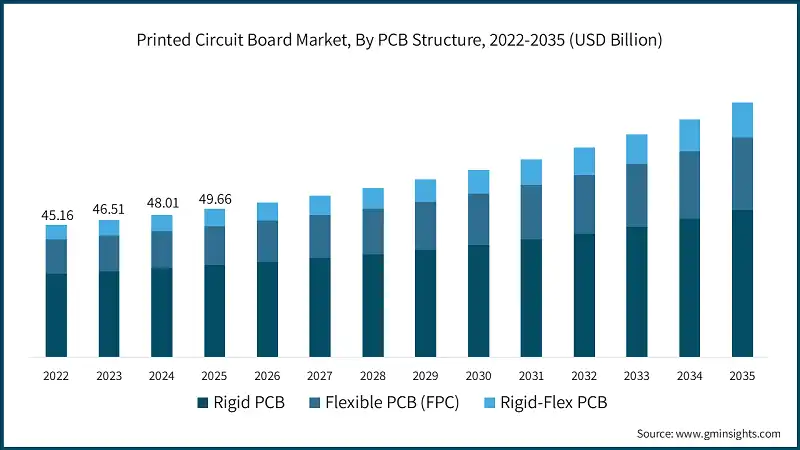
Secondo le stime di Global Market Insights, il mercato globale dei Pcb ha raggiunto circa 80,2 miliardi di dollari nel 2025, in crescita dai 77 miliardi del 2024, con una traiettoria che prevede un tasso medio di crescita intorno al 5-6% nel prossimo decennio. Altre analisi, basate su dati Prismark, indicano un comparto da oltre 90 miliardi di dollari tra il 2024 e il 2025, con tassi di crescita annui tra il 5,2% e il 6,2%.
La fotografia è coerente: il 2023 è stato un anno di consolidamento, con una domanda frenata da scorte elevate in consumer e Ict, mentre dal 2024 in avanti la curva è tornata positiva grazie a tre driver:
• normalizzazione delle scorte in smartphone, Pc ed elettronica di consumo;
• investimenti record in server per AI e infrastrutture di rete ad alta velocità;
• crescita strutturale dell’automotive.
Il messaggio è chiaro: il Pcb resta un mercato maturo, ma è entrato in una fase di “nuova qualità” della crescita, dove valore e complessità tecnologica aumentano più velocemente dei volumi.

Pcb: l’Asia domina, l’Europa arretra
I numeri raccolti da Eipc e Wecc raccontano il riequilibrio geografico dell’industria. Nel 2023 il mercato mondiale dei Pcb ha raggiunto 87 miliardi di dollari, di cui oltre il 90% prodotto in Asia. L’Europa, che nel 2000 rappresentava il 16% della produzione globale, è scesa a circa il 2,3% nel 2022, una quota definita “critica” dalla stessa Eipc nelle sue lettere di urgenza alle istituzioni europee.
Il paradosso è noto: mentre l’UE investe massicciamente in chip con l’European Chips Act, la manifattura di Pcb resta quasi fuori dal perimetro delle politiche di sostegno, pur essendo un anello imprescindibile tra silicio e sistema elettronico.
Per chi gestisce supply chain o strategie industriali questo significa: dipendenza strutturale da Asia per bare board e, sempre più, per materiali avanzati; rischio di colli di bottiglia geopolitici su rame, vetro e-glass e laminati high-speed; difficoltà a trovare capacità europea su tecnologie di fascia alta (Hdi, rigid-flex, IC substrate) a costi competitivi. Non a caso Eipc chiede da tempo una strategia europea esplicita sui Pcb, che includa energia a prezzi competitivi, incentivi fiscali e supporto agli investimenti.
La domanda cambia il Pcb
Il ritorno alla crescita non è solo quantitativo, ma profondamente selettivo. Secondo diversi report, il contributo maggiore al rimbalzo del 2024-2025 arriva da:
• server per Intelligenza Artificiale e high performance computing – backplane e Pcb ad altissimo layer count, materiali low-loss, densità di interconnessione spinta;
• data center e networking a 400/800G: necessità di integrità del segnale e gestione termica stanno favorendo Pcb multilayer avanzati e soluzioni Hdi/Msap;
• veicoli elettrici e Adas – potenza, sicurezza funzionale e ambienti gravosi portano verso Pcb a elevata affidabilità, substrate per moduli di potenza e soluzioni metal-core.
Un’analisi pubblicata da PcbDog sui dati Prismark evidenzia come il valore del mercato Pcb crescerà più della superficie, segno che il mix si sta spostando verso prodotti a maggiore contenuto tecnologico e prezzo unitario più alto. Anche le statistiche di IPC per il Nord America confermano il cambio di passo: a gennaio 2025 le vendite di Pcb sono cresciute di quasi il 20%, con un book-to-bill superiore a 1. Per Oem ed Ems significa che la capacità “standard” potrebbe non essere più il collo di bottiglia principale; la vera sfida è accedere in tempo a capacità avanzate, con i giusti materiali e processi; i partner di Pcb diventano fornitori strategici, non semplici commodity supplier.
Supply chain sotto pressione
La corsa ad AI e veicoli elettrici sta ridisegnando anche le catene di fornitura. Eipc, in un recente aggiornamento, sottolinea come la dipendenza da Cina per vetro e foil di rame sia in aumento, nonostante i tentativi di diversificazione.
Parallelamente, diversi analisti parlano di una vera e propria strategia “China+1”: una parte della capacità, soprattutto per Hdi e multilayer complessi, sta migrando verso Sud-est asiatico (Vietnam, Thailandia, Malesia), pur mantenendo la Cina come hub dominante.
Le associazioni di settore asiatiche segnalano inoltre allocazione tesa per substrati Abf e Pcb per server AI; forte concentrazione di capacità avanzata tra Taiwan, Giappone e Corea; rischio che i clienti “late mover” si trovino in coda sulle tecnologie top di gamma. Per un’impresa europea questo implica che la gestione del rischio fornitore Pcb diventa una leva competitiva al pari del time-to-market.
Significa diversificare tra almeno due aree geografiche; combinare fornitori asiatici per grandi volumi e partner europei per prototipi, piccole serie critiche e prodotti sensibili; coinvolgere i fornitori di Pcb già in fase di design.
L’Europa tra nicchie di valore e politica industriale
Se sul volume l’Europa gioca un ruolo marginale, sul valore aggiunto il quadro è meno cupo. Studi di mercato evidenziano una specializzazione crescente in: automotive e sistemi Adas, rinnovabili e gestione dell’energia, automazione industriale e robotica, applicazioni medicali e avionica, dove qualità e tracciabilità sono critiche.
Nel 2025, ad esempio, i multilayer standard hanno rappresentato ancora circa il 26% del mercato Pcb europeo, ma stanno cedendo terreno a soluzioni Hdi e rigid-flex, soprattutto in smartphone, wearable e moduli di assistenza alla guida.
Tuttavia, come ricorda Eipc nei propri documenti, senza misure mirate su energia, investimenti e formazione il rischio è che anche queste nicchie si assottiglino ulteriormente, lasciando il continente dipendente da importazioni per una tecnologia chiave.
La scelta è limitarsi a gestire la dipendenza da fornitori extra-UE oppure contribuire attivamente a ricostruire capacità locale, magari in partnership con rappresentanti Pcb e cluster industriali, sfruttando fondi per transizione green e digitale.
Il ruolo del circuito stampato
In questo scenario, il Pcb smette di essere una semplice voce di distinta base. Di seguito alcune indicazioni operative per chi guida decisioni tecniche e di business.
• Coinvolgere il Pcb “a monte” – Portare il produttore di Pcb dentro il ciclo di sviluppo sin dalle prime fasi, soprattutto su prodotti per AI, EV, high-speed e ambienti ostili, per ridurre respin, scarti e time-to-market.
• Segmentare la supply chain – Non un solo fornitore “generalista”, ma una mappa di partner che comprenda uno o due fornitori per prototipi rapidi e piccole serie critiche (magari in Europa), un fornitore per volumi medio-alti “standard” e un fornitore specializzato in Pcb avanzati.
• Monitorare i segnali di tensione – Prestare attenzione a indicatori come crescita ordini per AI server, utilizzo capacità nei principali hub asiatici, rapporti book-to-bill riportati da Ipc e associazioni di settore: sono spesso precursori di future tensioni su lead time e prezzi.
• Integrare il rischio geopolitico nelle decisioni – Considerare scenari di disruption (tariffe, restrizioni export, tensioni regionali) nelle scelte di sourcing Pcb, prevedendo almeno un’alternativa fuori dalla stessa macroarea geografica.